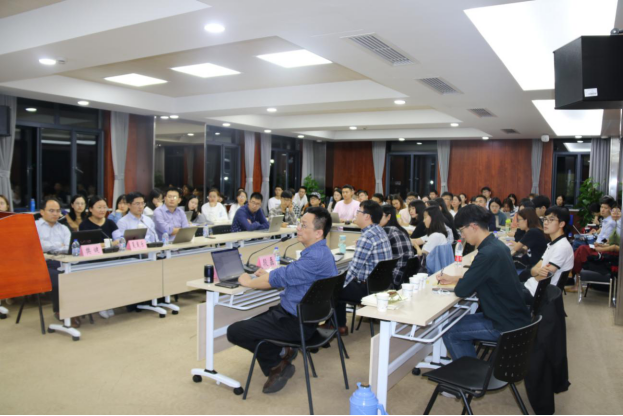
2019年10月10日晚19点,上海财经大学财经法律论坛第172讲于法学院116会议室举行。本次论坛由北京大学法学院刘燕教授担任主讲人,讲座主题为《对赌协议中的法律与会计问题》。上海财经大学法学院副院长葛伟军教授担任主持人。华东师范大学法学院段磊副教授,上海财经大学法学院樊健、夏戴乐、何欢、苏盼等老师以及众多学生参加了此次论坛。
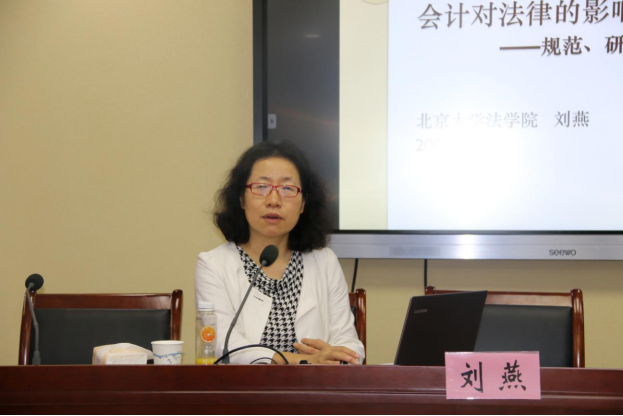
在讲座开始之前,法学院副院长葛伟军教授首先对刘燕教授的学术背景与学术成果进行了简要介绍,对刘教授的到来表示热烈欢迎。之后,刘教授讲述了自己对上海财经大学的记忆和情感,回忆自己多年前在上财做的学术报告,并向上财《会计理论》这本书致敬,着重强调了这本书对于法律的贡献。针对此次讲座的主题,刘教授从以下三个方面展开。
首先,刘教授向我们介绍了对赌协议的法律规制:从海富案到九民纪要。对赌有三种语境,即PE投资、海外并购、上市公司并购或购买资产。在此基础上,分析了公司法资本管制背后的会计问题。接着,介绍了海富案以及海富案被逆转的整个过程,总结了对赌协议规制的法律逻辑的清晰化,讨论了法律人如何对待海富案以及引发的对赌协议的争议。九民纪要体现的是传统的规制路径,即资本维持原则,这个路径背后是会计起到了很大的支撑作用,所以有必要在法学院专门开设相关的法律与会计交叉融合的课程,这对我们法律人专业素质提升和未来发展都非常重要。
其次,刘教授介绍了资本维持原则背后的会计支撑,资本维持背后的会计制度是如何体现的。《会计理论》讨论各个会计要素,有很多不符合会计人理解的逻辑。因为分类要实现法定维持资本的管制目的,这就出现了很多意想不到的问题。刘教授对比美国和英国的公司法,结合我国现阶段的政策和法规以及会计准则,给出了个人的建议。
再次,刘教授提到了未来如何面对会计和法律的问题,“未来:分道扬镳的法律与会计?”刘教授细致讲述了中、美的不同选择。美国的做法是走向清偿能力限制。我国的做法,是否要将PE出资记为负债,彻底消解法律管制。曾经水乳交融的法律与会计,现阶段的前景却并不明确。目前,国内没有法律和会计结合的意识,更没有分崩离析。刘教授结合了美国法上三个著名的案例来分析讨论,细致而生动,娓娓道来。
最后,与谈嘉宾和同学们做了一些发言和提问,并都对刘燕教授高深的学术造诣表示钦佩。葛伟军教授再次对刘燕教授的精彩报告表示感谢,与会师生最后对刘教授的敬业精神和学术造诣鼓掌致意,本次讲座在轻松愉快地氛围中圆满结束。
供稿:孙兴民
供图:孙兴民
