2026年9月11日,上海财经大学涉外法治系列讲座第13讲在法学院116会议室成功举办。本次讲座由华威大学法学院公司法与公司治理教授Andrew Johnston主讲,我院夏戴乐副教授、田佳敏副教授担任与谈人。
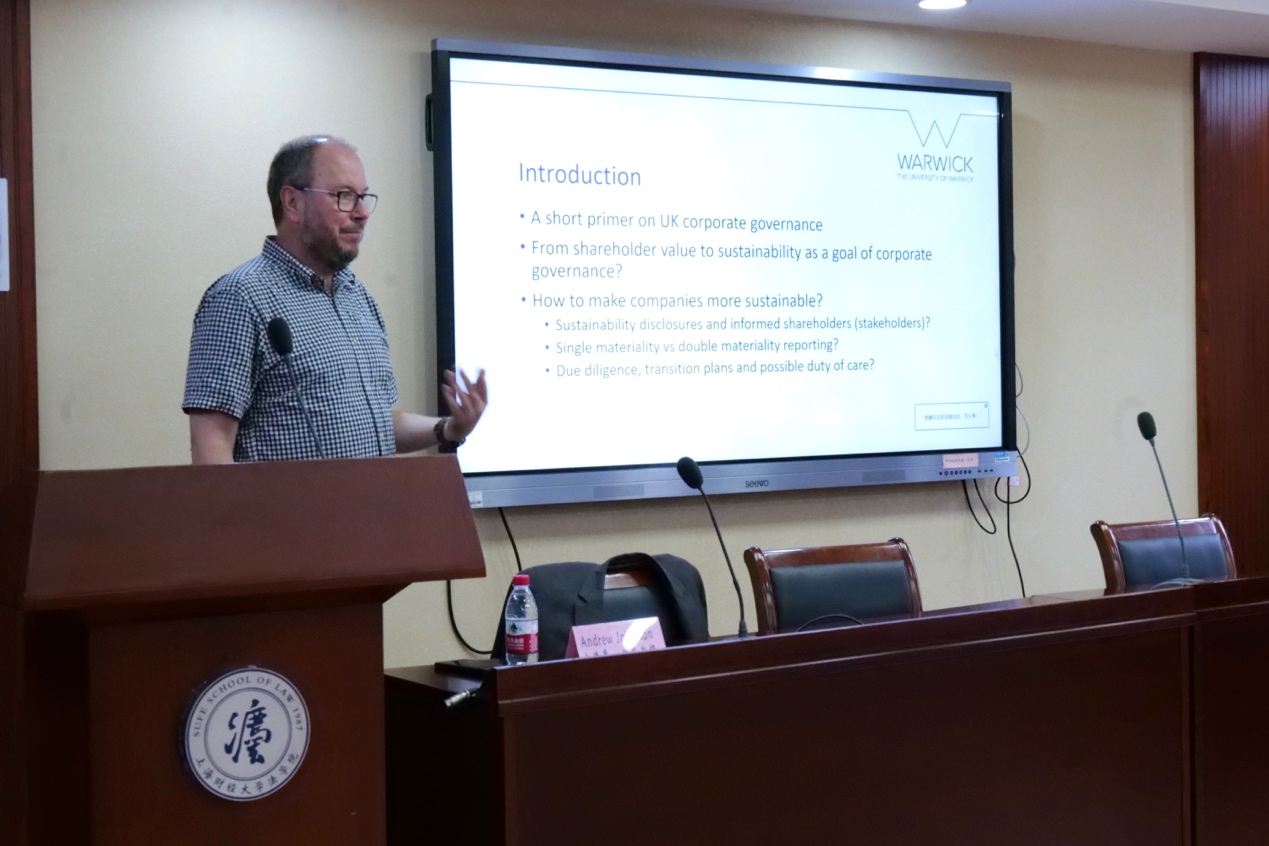
Andrew Johnston教授以《公司治理与可持续发展:英国视角》为题,系统介绍英国公司治理的基本框架、机构投资者参与、可持续信息披露、欧盟监管外溢以侵权责任等问题。讲座从公司治理定义切入,指出英国公司治理长期以董事会为中心、以股东为问责对象,并通过非执行董事、审计与薪酬委员会、董事长与CEO分任等制度强化监督。然而,实践中英国公司仍高度集中于股东价值。为此,2026年新准则要求资产所有者和管理者发布“活动与结果报告”和“政策与背景披露”,以厘清投资链责任分配。该机制试图形成“尽责管理市场”,但也可能带来短期主义、最终受益人监督不足等问题。
在可持续治理与信息披露方面,英国目前以单重财务重要性为基准,即从投资者视角判断气候等可持续议题对公司财务的风险与机会。战略报告、非财务与可持续信息声明、TCFD建议以及ISSB S1/S2标准,均要求公司披露物理风险、转型风险和潜在机会,并通过情景分析增强前瞻性。Johnston教授认为,这种方式本质上仍属间接治理路径。与之相对,欧盟CSRD采用双重重要性标准,既要求披露可持续议题对公司的财务影响,也要求披露公司对社会和环境的影响;CSDDD则要求大型公司在全链条中识别人权与环境影响,并承担预防、缓解和补救义务。尽管Omnibus修订缩小了适用范围并排除金融部门,但CSRD和CSDDD仍通过布鲁塞尔效应影响英国及第三国企业。英国虽已脱欧,却难摆脱欧盟可持续监管的外溢。
讲座的分析内容对中国有三点参考意义。其一,可持续披露标准的选择需兼顾国际趋同与本土适用,英国的单重重要性与欧盟的双重重要性各有制度成本。其二,全球供应链尽职调查趋势将影响中国企业,域外监管外溢不可忽视。其三,公司治理不能只依赖股东压力,董事的风险管理义务和侵权责任同样关键。公司治理如何促进可持续发展,目前尚无统一模式。英国主要依赖知情股东推动,欧盟则强调公司层面的披露与尽职调查义务,两种路径的效果都有待观察。
供稿|陈宇轩
审核|朱晓喆
