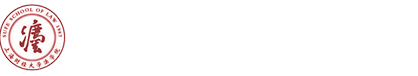
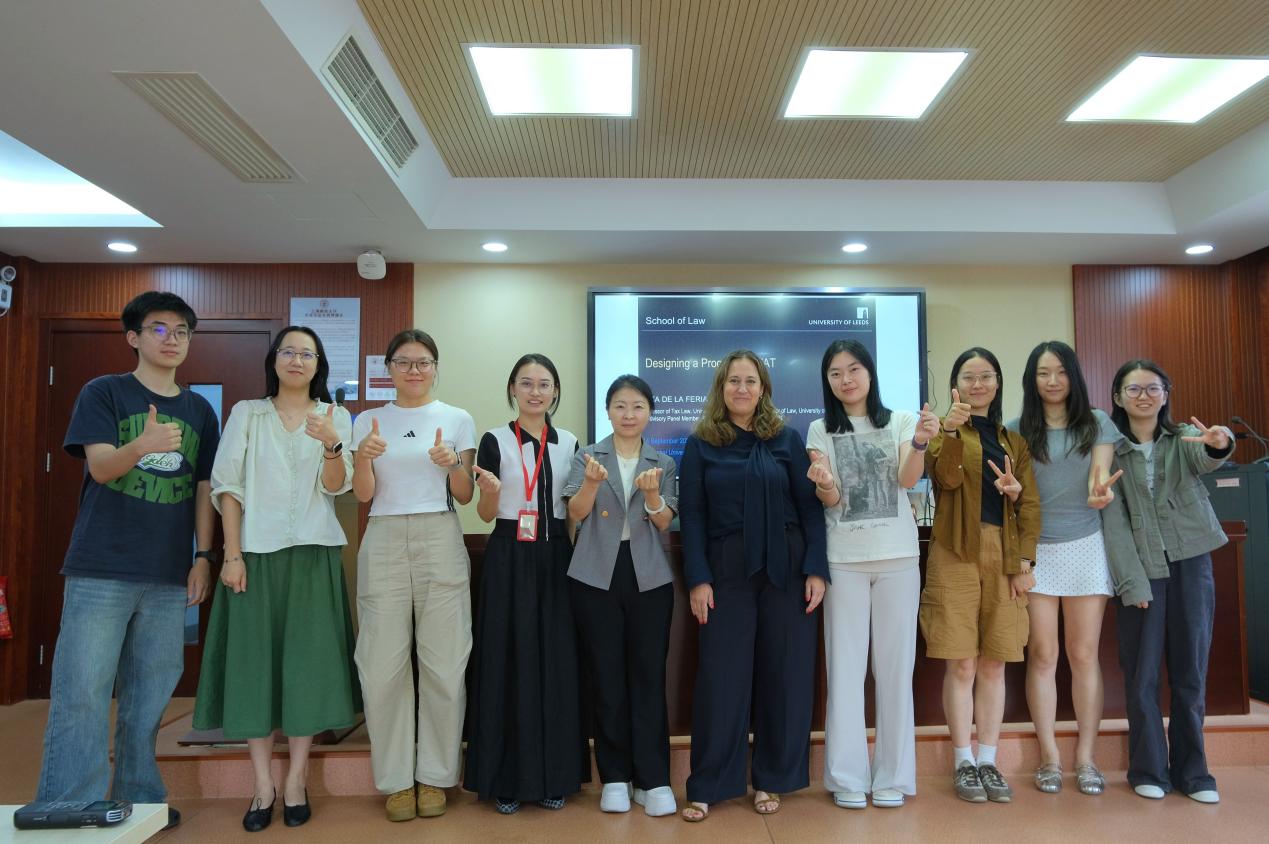
2026年9月14日下午,上海财经大学涉外法治系列讲座第13讲在法学院116会议室成功举办。本次讲座由英国利兹大学法学院税法教授、牛津大学法学客座教授Rita de la Feria主讲。讲座由上海财经大学法学院教授胡苑主持,学院多位教师及研究生参与了本次学术活动。
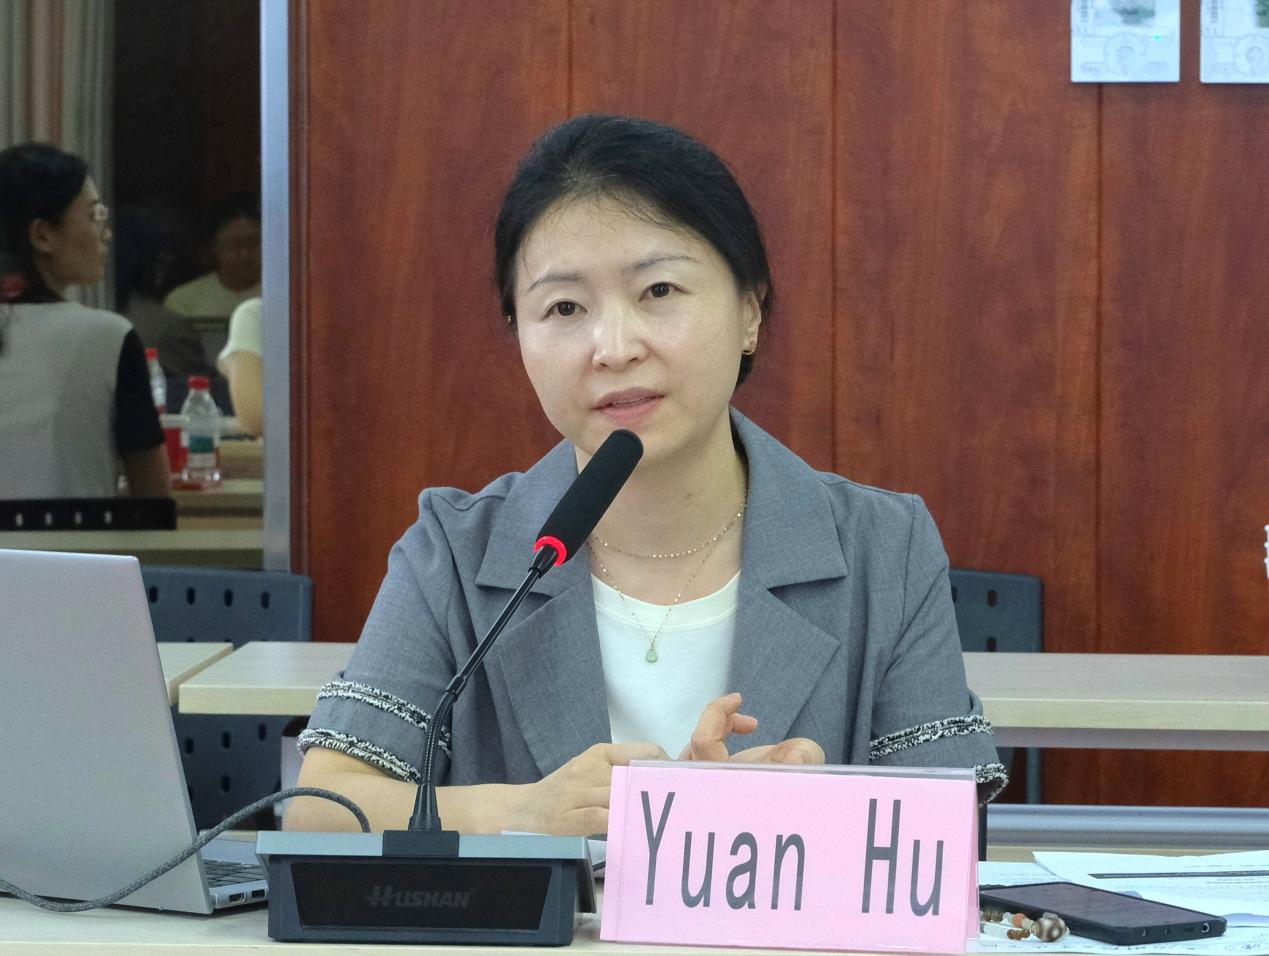
本次讲座中,de la Feria教授以《构建累进型增值税》(Designing a Progressive VAT)为题,从全球增值税制度的发展与现实重要性出发,系统分析了传统与现代增值税模式在效率、公平及制度实施方面面临的问题,并重点介绍了依托数字技术构建“累进型增值税”(Progressive VAT)的制度构想。
讲座伊始,de la Feria教授介绍了增值税在全球税制中的重要地位。目前全球已有170多个国家采用增值税制度,增值税约占全球税收收入的30%,在部分发展中国家甚至可达40%,是政府筹集财政收入、提供医疗和基础设施等公共服务的重要保障。
随后,de la Feria教授梳理了增值税制度从“传统模式”向“现代模式”的演进。传统增值税主要通过免税、零税率或优惠税率等方式减轻低收入群体的税收负担,但由此也带来了财政收入损失、商品分类复杂以及税收优惠受益对象不够精准等问题。20世纪80年代以来,以新西兰为代表的“现代增值税”模式转而强调宽税基和统一税率,并通过直接补贴等方式对低收入群体进行针对性补偿,在提高税收效率的同时,也面临公众理解、制度信任及路径依赖等现实制约。
在此基础上,de la Feria教授重点提出了“累进型增值税”的制度构想。其核心是在法定层面维持较为统一的税率和宽税基,同时利用数字化征管、实时数据处理及数字支付技术,对符合条件的低收入个人或家庭实行即时或接近即时的税款返还,使其实现“法定不累进、事实累进”(Not progressivede jure, but progressivede facto)。与传统模式通过识别“哪些商品应当优惠”不同,该方案转而识别“哪些消费者需要获得补偿”,从而更加精准地实现税收再分配。
在交流环节,与会师生围绕数字时代税制改革进行了讨论,其中涉及自动化发展及“机器人税”等前沿问题。对于通过机器人税应对自动化造成的劳动力替代,de la Feria教授持审慎态度,指出“机器人”本身存在界定困难,专门征税还可能对投资产生负面影响。面对未来技术发展带来的税收挑战,更需要从长期和整体的税制结构出发,重新思考消费税、财产税等既有税种的功能定位。
本次讲座将增值税制度设计、分配公平、政治经济学与数字技术相结合,为理解数字时代如何协调税收效率与再分配正义提供了新的观察视角,也为进一步思考数字技术赋能财税法治提供了有益启发。
供稿|朱颖颖
供图|明林溪
审核|朱晓喆
